综上所述,垃圾分类政策的深入实施,不仅重塑了环卫作业的流程与标准,更为电动环卫车市场开辟了广阔的增长空间。从专车专运的刚性需求,到细分场景的差异化配置,再到全生命周期成本的竞争优势,多重利好因素正叠加共振。展望未来,随着技术的不断迭代与基础设施的日益完善,电动环卫车必将在城市精细化管理与生态环境保护中发挥更加关键的作用,推动整个环卫装备行业向绿色、智能、高效的方向加速迈进。对于行业参与者而言,紧抓政策窗口期,深耕细分领域,提升产品品质与服务水平,将是赢得未来市场竞争的关键所在。
综上所述,垃圾分类政策的深入实施,不仅重塑了环卫作业的流程与标准,更为电动环卫车市场开辟了广阔的增长空间。从专车专运的刚性需求,到细分场景的差异化配置,再到全生命周期成本的竞争优势,多重利好因素正叠加共振。展望未来,随着技术的不断迭代与基础设施的日益完善,电动环卫车必将在城市精细化管理与生态环境保护中发挥更加关键的作用,推动整个环卫装备行业向绿色、智能、高效的方向加速迈进。对于行业参与者而言,紧抓政策窗口期,深耕细分领域,提升产品品质与服务水平,将是赢得未来市场竞争的关键所在。
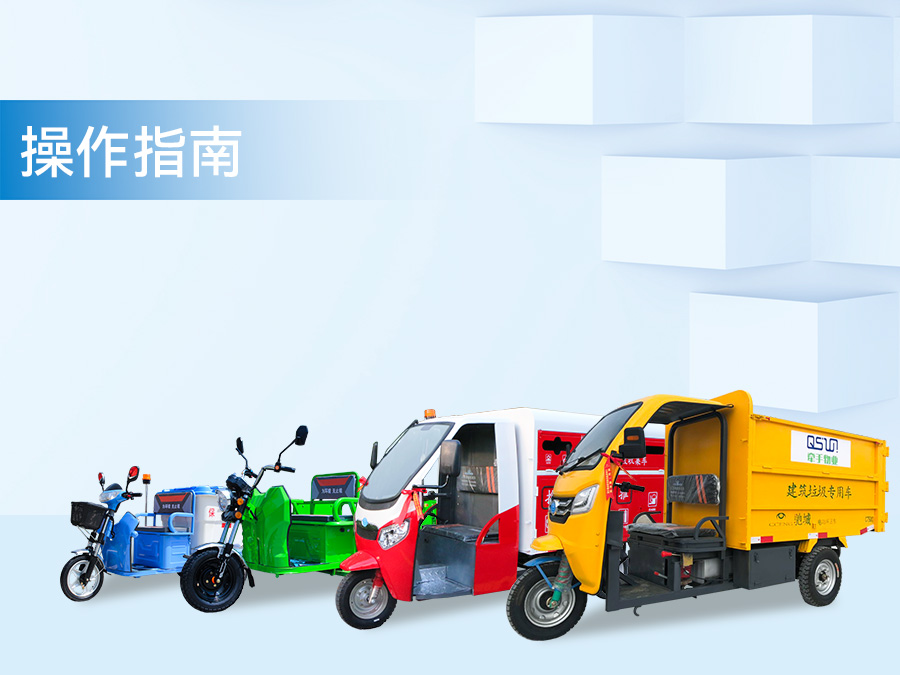
此外,随着“双碳”目标的推进,环卫行业的低碳化转型已是大势所趋。电动环卫车作为移动污染源治理的重要抓手,其环保价值得到了社会各界的广泛认可。在这一进程中,具备自主研发能力、产品线丰富且售后服务体系完善的制造企业将占据更大的市场份额。以江苏驰城环保科技有限公司为例,该企业立足南京,集研发、制造、销售及售后服务于一体,其产品线全面覆盖了电动垃圾车、电动保洁车、电动清运车、电动高压清洗车、电动挂桶车及电动运桶车等主流车型,能够为不同客户提供定制化、专业化的绿色环卫装备支持。
从行业发展数据与趋势研判来看,新能源环卫车的渗透率正处于快速爬坡期。据相关行业研究机构预测,未来三到五年内,我国新能源环卫车市场将保持较高的复合增长率。这一增长逻辑主要源于两方面:一是政策端的强制替代效应,多地政府已出台文件明确要求新增或更新环卫车辆中新能源比例不得低于特定标准;二是经济端的成本优势,尽管新能源环卫车的初始购置成本略高于传统燃油车,但在全生命周期内,其电费支出远低于油费,且维护保养成本大幅降低,综合经济效益十分显著。
从应用场景来看,城市环境的复杂性决定了环卫装备的多元化需求。在人口密集的居民社区,受限于道路狭窄及作业时间要求,体积小巧、机动灵活的电动保洁车和电动运桶车成为了主力军。这类车辆不仅能够深入背街小巷和地下车库,还能在夜间或清晨作业时最大程度减少对居民生活的干扰。而在城市主干道、广场及大型公共区域,电动高压清洗车则承担着路面深度清洁与降尘的重任,其高效的作业能力显著提升了城市整体环境卫生水平。江苏驰城环保科技有限公司等位于产业前沿的制造企业,正是基于对这些细分场景的深刻洞察,持续优化产品线,提供涵盖电动垃圾车、电动环卫车、电动高压清洗车等在内的全套解决方案,精准匹配了市场的多元化需求。
垃圾分类政策的核心要义在于“前端分类投放、中端分类收集、后端分类运输”。其中,“专车专运”是确保分类成果不被二次混合的关键环节。这一硬性要求彻底改变了过去“一车多装、混装混运”的传统作业模式,促使环卫运营单位必须针对不同类别的垃圾配置专属的运输车辆。例如,针对厨余垃圾,需要具备良好密闭性和防渗漏性能的专用电动垃圾车;针对可回收物,则需要大容量的电动清运车进行高效转运;而对于有害垃圾,更是对车辆的安全防护标准提出了极高要求。这种细分场景下的差异化需求,直接拉动了电动垃圾车、电动清运车以及电动挂桶车等细分品类的市场销量。
随着国家生态文明建设战略的深入推进,生活垃圾分类制度已从试点探索迈向全面铺开的新阶段。在这一宏观政策背景下,环卫装备行业迎来了深刻的结构性变革。作为绿色环卫体系的重要组成部分,电动环卫车凭借其零排放、低噪音、低运营成本等显著优势,正逐步成为各地环卫部门及物业企业的优先选择。特别是垃圾分类政策的细化与落实,直接催生了对各类专业化新能源环卫车辆的庞大需求,为整个行业注入了强劲的发展动能。